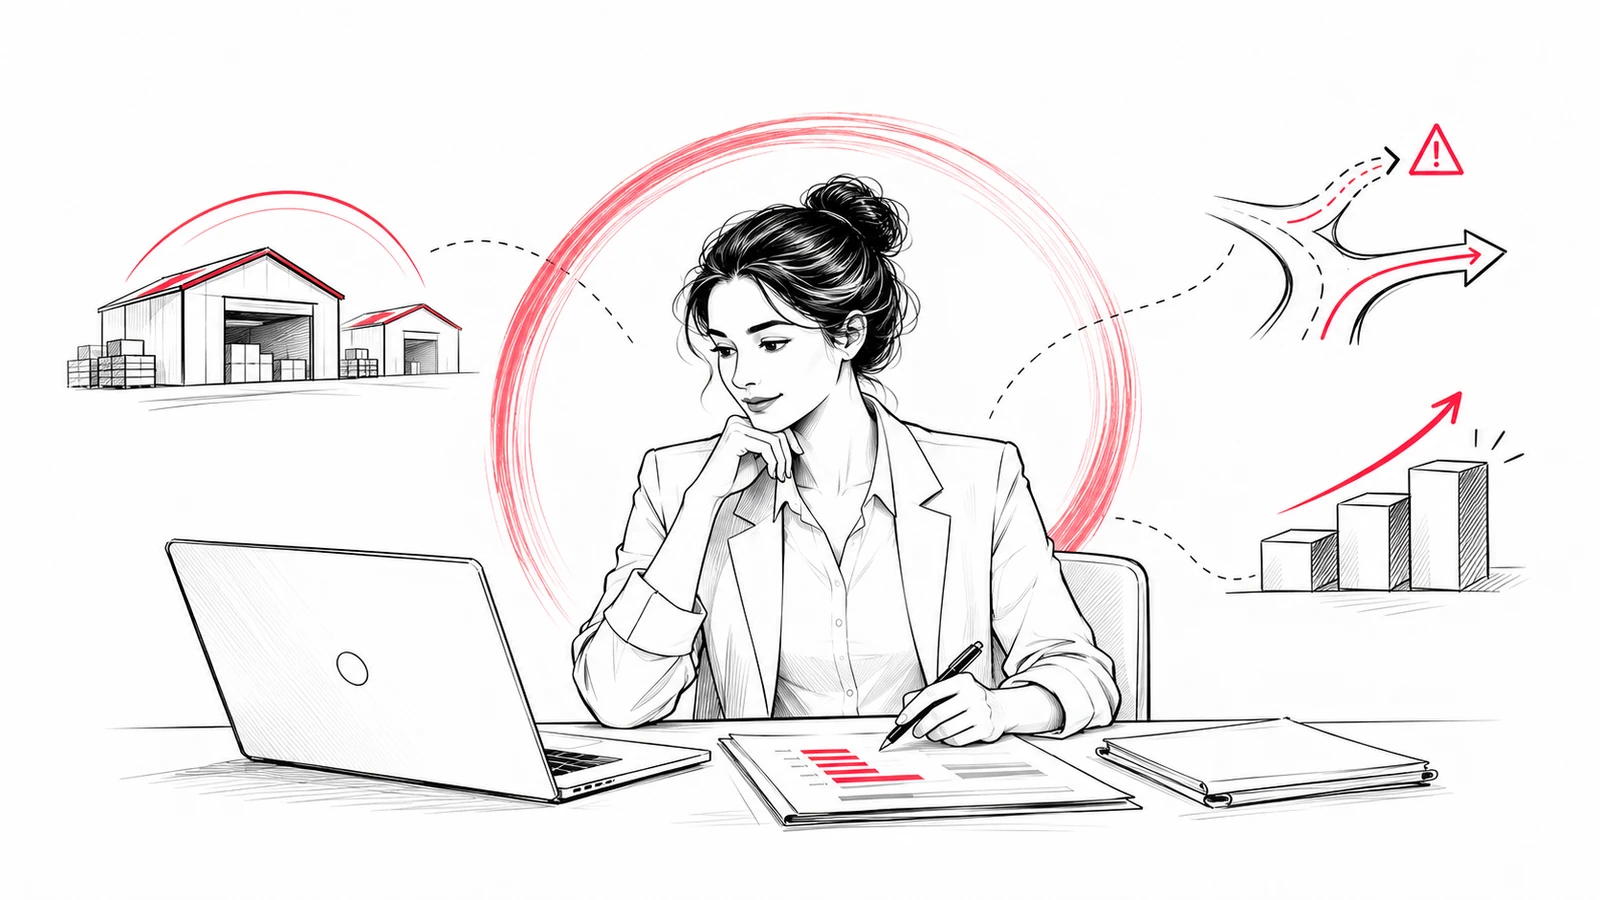
CFO зберігає можливість зробити наступний крок
- Економія має сенс, коли компанія розуміє, який ризик приймає заради неї.
- CFO має знаходити операційні сигнали проблеми раніше, ніж вона потрапить у фінансовий звіт.
- Ціль, прогноз і ресурс для росту потрібно показувати окремо.
- Ефект автоматизації підтверджують зміни в роботі й фінансах компанії, а експертиза команди має зберігатися.
Найдорожче рішення фінансового директора іноді виглядає як економія.
Скоротили запас критичної сировини. Зібрали товар на одному складі. Обрали дешевшого постачальника. Відклали навчання команди. У звіті витрати зменшилися. Але за певного збою компанія тепер може втратити значно більше.
Українським CFO не потрібно пояснювати, що прибуток і гроші — різні речі. Багато хто вже роками утримує бізнес у ситуаціях, до яких не готує жоден підручник. Тому портрет CFO 2027 для мене починається з питання: як зберегти здатність компанії діяти, коли її звична модель перестає працювати?
До цієї теми мене підштовхнула стаття a16z You Need a New CFO. Автори бачать фінансового директора як керівника, який проєктує дані, процеси, автоматизацію та контроль фінансової функції.
Це важливий напрям. Але в Україні до нього додається інша відповідальність: зберігати ліквідність під час війни, захищати безперервність роботи та знаходити ресурс для росту, не роблячи компанію надто вразливою.
Мій CFO 2027 має вміти рахувати ціну втраченої можливості, залежності й запізнілого рішення. Саме на цьому портреті я й хочу зупинитися.
1. Він рахує, скільки коштує компанії можливість маневру
Це авторський портрет ролі, з яким варто входити у 2027 рік. Сам рік і розвиток війни передбачити неможливо.
У публікації CFO Club Ukraine за підсумками розмови Михайла Колісника з Тетяною Стеценко з VENTS є важлива думка: за довгого виробничого циклу високі запаси можуть забезпечувати безперервність роботи. Висновок про неефективність потребує розуміння самого процесу. [1]
Для мене це ширше питання. Додатковий запас, резервний майданчик або другий постачальник мають вартість. Але вони також дають компанії час і альтернативу.
Можна звільнити оборотний капітал, скоротивши склад, і водночас стати повністю залежними від одного маршруту доставки. Можна домовитися про нижчу ціну, але отримати довший строк постачання та більший аванс.
Тому CFO разом з операційною командою має порівнювати витрати на резерв із наслідками його відсутності: втраченим маржинальним доходом, витратами на відновлення, терміновими закупівлями, договірними наслідками та можливістю втратити клієнта.
Коли ймовірність збою неможливо надійно оцінити, варто показати кілька сценаріїв і межу, за якої резерв виправдовує себе. Після російських атак на інфраструктуру такі залежності для українського бізнесу мають цілком матеріальний зміст.
Економію потрібно оцінювати разом із ризиком, який компанія приймає заради неї.
Це стосується й грошей. Прогноз ліквідності на 13 тижнів має показувати підтверджені та непевні надходження, взяті зобов’язання й мінімально допустимий залишок. Невикористану кредитну лінію слід перевірити на доступність саме за кризових умов: строк, забезпечення, договірні обмеження, право банку змінити ліміт.
2. Він бачить проблему, поки вона ще не стала фінансовим результатом
CFO Nestlé Анна Манц описує перехід до показників, які формують майбутні звіти. Для нового продукту це, наприклад, доступність у каналах продажу, перша покупка та повторна покупка. Вони допомагають зрозуміти причину відхилення раніше, ніж його покаже маржа. [2]
Для української компанії я б шукав кілька таких сигналів під конкретну бізнес-модель.
У виробництві — затримка критичного компонента, брак на вузькій дільниці, невиконані замовлення. У постачальника мережі — нові спірні нарахування, зміна відстрочки, повернення товару. У сервісному бізнесі — зростання неоплачених робіт або падіння завантаження команди.
Важлива й причина. Падіння продажів може означати слабкий попит, а може — відсутність товару. У другому випадку скорочення витрат на продажі здатне погіршити ситуацію.
Для кожного критичного сигналу потрібні власник, межа відхилення та дія. Якщо строк постачання перевищив погоджену межу, хто запускає альтернативну закупівлю? Якщо спірні нарахування мережі зростають, хто переглядає умови нового промо?
Корисний показник дає час щось змінити. Без цього навіть щоденний дашборд може залишатися швидким способом спостерігати за проблемою.
3. Він захищає прогноз від бажань і внутрішньої політики
Власник хоче зростання на 25%. Комерційний директор бачить підстави для 10%. У бюджеті з’являються 25%, тому що з меншою цифрою незручно йти на погодження.
Умовний сценарій, але ризик у ньому цілком конкретний: закупівлі, найм і зобов’язання вже можуть бути розраховані на результат, який нічим не підтверджений.
Finance Alliance у матеріалі про упередження прогнозів радить розділяти ціль і прогноз та враховувати вплив мотивації менеджерів на цифри. Амбіція керівництва й оцінка найімовірнішого результату мають виконувати різні функції. [3]
Я очікую від CFO трьох окремих відповідей: чого ми прагнемо; що зараз підтверджують дані; які дії й ресурси потрібні, щоб скоротити розрив.
Для України я б додав перевірку припущень. План не повинен непомітно залежати від конкретної дати завершення війни, здешевлення фінансування або повернення попиту.
Також небезпечний стимул занижувати прогноз, щоб гарантовано перевиконати його. Потрібно обговорювати систематичне завищення чи заниження оцінок і своєчасність повідомлення про нову інформацію.
Мені потрібен CFO, поруч із яким погану новину вигідніше повідомити раніше. Інакше найскладніші ризики прийдуть до фінансів уже після того, як ними можна було керувати.
4. Він знаходить справжнє обмеження росту
В авторському підсумку інтерв’ю з Олександром Бевзом, CFO «Дмитрук-Фудз», Михайло Колісник акцентує на розумінні виробництва, логістики, продажів та управлінні обмеженими ресурсами. Це важлива основа для фінансового рішення. [4]
Мій висновок: до вибору інвестиції CFO має з’ясувати, що саме заважає компанії заробляти більше сьогодні.
Якщо замовлення стоять через нестачу оборотного капіталу, ще одна виробнича лінія може не допомогти. Якщо обмеження — конкретна дільниця, загальна рентабельність продукту не дає повної відповіді, які замовлення виконувати першими.
Умовний приклад: замовлення А дає 100 тис. грн маржинального доходу та займає дефіцитну дільницю на 20 годин. Замовлення Б — 80 тис. грн за 10 годин. Це відповідно 5 і 8 тис. грн на годину обмеженої потужності. Якщо інші умови дозволяють, Б краще використовує цей ресурс. Строки, контрактні зобов’язання, попит та інші обмеження теж потрібно врахувати.
Така логіка змінює й погляд на фінансування. На Forbes Banker 2026 українські CFO та власники бізнесу наголошували на надійності банку й швидкості погодження рішень. [5]
Тому разом зі ставкою я б оцінював, коли гроші реально стануть доступні та чи встигне компанія використати можливість. Дешевше фінансування, яке приходить після втрати замовлення, має іншу економіку.
5. Він змінює розподіл грошей, коли змінюється бізнес
Рішення скоротити всі бюджети на однаковий відсоток виглядає простим і справедливим. Але один підрозділ може втрачати ринок, а інший — мати підтверджені замовлення й дефіцит ресурсу.
У матеріалі McKinsey про бюджетування в умовах невизначеності запропоновано різну частоту перегляду для різних проєктів і виділення наступного фінансування після досягнення визначених результатів. Бюджет має залишатися пов’язаним зі стратегією, навіть коли умови змінюються. [6]
Для мене це означає, що CFO має вміти забрати ресурс із менш перспективного напряму й пояснити, чому компанія зараз вкладає більше в інший.
У проєкту повинні бути умови продовження, масштабування та зупинки. Для нового ринку — підтверджений попит і прийнятна економіка поставок. Для автоматизації — результат на реальному потоці операцій. Уже витрачені гроші самі по собі не обґрунтовують наступний платіж.
Водночас потрібна оцінка відкладення: які контракти, продуктивність або позицію на ринку ми втратимо, якщо чекатимемо ще рік?
CFO Levi’s Гарміт Сінгх у розмові з McKinsey пояснює свій підхід через одночасне зростання бізнесу й прибутковості. Для українського CFO це корисна постановка задачі: знаходити умови, за яких розвиток посилює компанію. [7]
Відкладена інвестиція теж має ціну. Її потрібно зробити видимою поруч із ціною самого проєкту.
6. Він перевіряє, чи стала технологічна економія фінансовим результатом
Команда звільнила 500 годин на місяць. Це ще не означає, що витрати компанії зменшилися на вартість 500 годин зарплати.
Працівники можуть використати цей час на більший обсяг роботи, звірки, контроль або швидше стягнення дебіторської заборгованості. Це корисно. Але ефект потрібно назвати правильно й перевірити окремо від скорочення витрат.
CFO Board Гордон Потьє в інтерв’ю CFO Dive звертає увагу на сталість економії від AI та майбутню вартість його використання. CFO має оцінювати рішення при масштабуванні й за зміни споживання сервісу. [8]
У моєму розрахунку ефекту були б витрати на підтримку, перевірку винятків, виправлення помилок, використання моделей і зміни процесу. А також конкретний результат: менше понаднормової роботи, уникнутий найм, швидше закриття періоду чи менші втрати від пропущених розбіжностей.
Михайло Колісник у публікації про управлінський облік застерігає від початку з програмного забезпечення без методології та від надмірної деталізації. [9] Я б застосував цю логіку й до AI: спочатку визначити рішення, дані, правила перевірки та відповідальність.
Для фінансових дій потрібні відтворювані розрахунки, контроль доступів, журнал змін і погодження відповідно до ризику. До запуску слід перевірити й те, як команда працюватиме, якщо сервіс стане недоступним.
Автоматизація має зменшувати ручну роботу без втрати здатності зрозуміти й перевірити результат.
7. Він зберігає експертизу, коли автоматизація змінює роботу команди
У розмові з McKinsey Анна Манц порушує питання розвитку фінансових фахівців у міру автоматизації. Звичні шляхи входу в професію змінюються, і фінансовій функції потрібно знайти нові способи нарощувати компетенції. [2]
Для мене тут є ризик: компанія може успішно прибрати ручні звірки, але не створити роботу, через яку молодші фахівці навчаться розуміти причини розбіжностей.
Тоді сьогодні продуктивність зростає, а через кілька років бракує людей, здатних перевірити складний виняток або замінити керівника.
Мій CFO має перебудувати навчання: розбір реальних винятків, перевірка результатів автоматизації, участь у плануванні, робота з операційними підрозділами та пояснення власних висновків досвідченому колезі.
Нік Арако з CFO Alliance в інтерв’ю CFO.com наголошує на кадровій спроможності й готовності наступного покоління керівників. Для України я б перевіряв це практично: хто підхопить казначейство, закриття періоду або роботу з банками, якщо ключова людина стане недоступною? [10]
Підміна, передача знань і навчання потребують ресурсу. Цю вартість потрібно порівнювати з наслідками залежності від однієї людини.
Команда стає сильнішою, коли більший обсяг роботи супроводжується розвитком експертизи та здатністю працювати без постійного героїзму.
8. Він створює правила, які працюють без його постійної участі
У матеріалі CFO Club про інтерв’ю з Михайлом Богатирем із ДІЛА окремо виділено фінансове бізнес-партнерство. [11] Для мене його практична цінність — допомогти іншим керівникам бачити фінансові наслідки власних рішень.
Комерційна команда має розуміти, коли довша відстрочка потребує іншої ціни. Закупівлі — оцінювати аванс і ризик поставки разом зі знижкою. Керівник проєкту — знати, за яких результатів отримає наступне фінансування.
CFO має погодити межі повноважень: що команда вирішує сама, що потребує погодження, які події запускають ескалацію. Детальний контроль доцільно зосередити там, де помилка має суттєві наслідки.
Так можна скоротити час між сигналом і дією, зберігши контроль. Якщо кожне рішення чекає на одну людину, навіть дуже сильний CFO стає обмеженням для бізнесу.
Але ці правила мають поширюватися й на власника. Якщо він регулярно підписує зобов’язання без перевірки ліквідності або забирає погоджений резерв, фінансова дисципліна перестає бути спільною.
CFO потрібні право на незручну розмову, доступ до інформації та вплив до моменту прийняття рішення. Посада без цих умов не дає можливості відповідати за результат.
Питання, з яких я почав би розмову про CFO 2027
Я б запропонував CFO, CEO та власнику разом відповісти:
- Яка наша остання економія зробила бізнес більш вразливим?
- Які три сигнали попередять про погіршення раніше, ніж управлінський звіт?
- Де в нашому прогнозі факт закінчується й починається бажання?
- Що зараз найбільше обмежує ріст і чи фінансуємо ми усунення саме цього обмеження?
- За яких подій ми зупинимо проєкт, у який уже вклали гроші?
- Який ефект автоматизації вже проявився в роботі чи фінансах компанії?
- Хто зможе перевірити її результат і продовжити процес за відсутності ключового працівника?
Мій CFO 2027 має організувати роботу, яка дозволяє регулярно повертатися до цих питань і змінювати рішення за нових обставин.
Я очікую від нього ясності: який ризик ми приймаємо, чим його покриваємо, за якими ознаками змінимо курс і де можемо дозволити собі рости.
Для українського бізнесу можливість зробити наступний крок — уже результат. Сильний CFO допомагає зберегти її та використати вчасно.
Яку рису ви додали б до цього портрета зі свого досвіду? І за яке рішення CFO варто подякувати, навіть якщо воно погіршило показники поточного кварталу?
Часті питання
Який CFO потрібен українській компанії у 2027 році?
CFO, який зберігає ліквідність і можливість маневру, бачить ранні сигнали ризику, знаходить реальне обмеження росту та допомагає його профінансувати. Він також перевіряє ефект автоматизації, розвиває експертизу команди й організовує правила прийняття рішень.
Чому скорочення запасів може погіршити стійкість бізнесу?
Скорочення запасу звільняє оборотний капітал, але може збільшити залежність від одного постачальника або маршруту. CFO разом з операційною командою порівнює вартість резерву з наслідками зупинки, термінових закупівель і втрати клієнтів.
Чим фінансовий прогноз відрізняється від цілі власника?
Ціль показує бажаний результат, а прогноз — очікуваний за поточних даних і припущень. CFO має окремо показувати ціль, прогноз та дії й ресурси, потрібні для скорочення розриву.
Як CFO має оцінювати ефект AI та автоматизації?
Потрібно перевіряти повну вартість рішення й результат у роботі компанії: уникнутий найм, менші втрати, коротший цикл або більший обсяг операцій. Звільнені години самі по собі не дорівнюють скороченню витрат на зарплату.
Які повноваження власник має дати CFO?
Доступ до потрібної інформації, участь у суттєвих рішеннях до їх прийняття та право повідомляти про незручні ризики. Погоджені правила ліквідності й фінансового контролю мають діяти також для власника.
Джерела
Портрет і приклади — авторські висновки. Для матеріалів CFO Club використано відкриті публікації та текстові підсумки інтерв’ю. Формулювання джерел переказано без приписування співрозмовникам нових цитат. Розрахунок замовлень А та Б — умовна ілюстрація.
Відправна точка: a16z — You Need a New CFO.
- CFO Club Ukraine — публікація за підсумками інтерв’ю з Тетяною Стеценко, VENTS
- McKinsey — інтерв’ю з Анною Манц, CFO Nestlé
- Finance Alliance — 10 tips to eliminate forecast bias
- Михайло Колісник — підсумок інтерв’ю з Олександром Бевзом, CFO «Дмитрук-Фудз»
- Forbes Ukraine — підсумки Forbes Banker 2026
- McKinsey — Here’s how budgets can keep up with accelerating uncertainty
- McKinsey — інтерв’ю з Гармітом Сінгхом, Levi’s
- CFO Dive — інтерв’ю з Гордоном Потьє, CFO Board
- Михайло Колісник — 10 небезпечних помилок при впровадженні управлінського обліку
- CFO.com — інтерв’ю з Ніком Арако, CFO Alliance
- CFO Club Ukraine — публікація до інтерв’ю з Михайлом Богатирем, ДІЛА
Ігор Світельський
Засновник та CEO INNORA. Працює з автоматизацією бізнес-процесів, фінансовими документами, RPA та AI-агентами.